
万博manbext网站登录app官网从2023年7月的35号文-万博manbext网站登录 万博manbext体育官网注册账号入口
登录新浪财经APP 搜索【信披】稽查更多考评等第万博manbext网站登录app官网
(开首:标普信评)
点击上方蓝字“标普信评”并设为星标便于您第一时候得回标普信评资讯
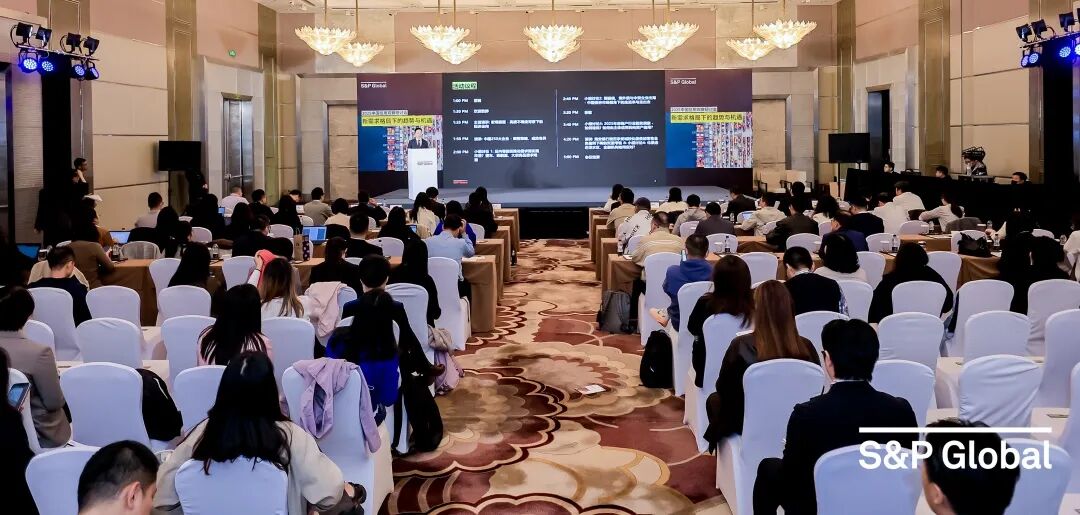
]article_adlist-->2025年10月15日,标普新评和标普全球评级在北京举办“2025年中国信用不雅察探求会:新需求步地下的趋势和机遇”。探求会上,标普全球评级金融机构评级董事成茜女士、标普信评信用研究与技能部总监、信评委主任王雷先生、标普信评金融机构部副总监邹雪飞先生共同就城投化债对买卖银行过甚他金融机构的影响进行了商量。本场小组商量由标普信评金融机构部总司理栾小琛先生主握。
 ]article_adlist-->
Q1
面前城投化债依然进行了很是长的一段时候,关于一些债务相对较高区域的城投债务,出奇长短标债务,它们面前的信用情状能够是什么样的?
点此稽查回话全文
王雷:
非标边界其实是投资者对城投企业终点关注的一个边界。举座而言,非标风险这些年呈现敛迹和下落的趋势。2024年以来,出奇是2024年下半年,非标风险事件数目比上半年彰着下落了22%;到了2025年上半年,和昨年同期比拟,新增非标风险事件数目又下落了50%。
背后的原因是从2023年运转,35号文以及2024年11月推出的10万亿置换筹画给城投企业提供了大宗资金支握,置换掉了好多高成本融资,尤其长短标融资。同期,政策性银行、国有大行等金融机构的参与,也让天津、广西柳州、宁夏银川等地区的情况改善彰着。
但咱们也不可疏远好多方位仍然存在风险较高的主体或面貌,这体现出彰着的区域性各别。证据咱们的统计,从2024年下半年到面前,发生非标风险数目最多的省份是山东省,其次是河南省、陕西省(主淌若西安市)以及传统债务高地云贵地区。不外在一些东部或中部经济相对推崇的地区面前非标事件也比较多,主要发生在潍坊、德州、洛阳、西安等城市的低层级平台。
非标的化解存在较浩劫度,无论是用新的银行告贷、方位政府债券如故新的非标进行连续,齐受限于区域融资环境不乐不雅、底层钞票质料欠安等问题,再融资可能面对不容。另外,非标举座限制较大,仅靠方位政府刊行方位债置换远远不够,比如西安的曲江、高新等区域,债务限制终点大,好多投资东谈主齐关注这些方位改日的化解方式,但方位财政莫得彰着回暖,资金相对有限。
这种情况下,可能的效果是在不影响公开阛阓的前提下,触及银行和非标的债务可能会出现握续的重组。从寰宇范围来看,非标仍然是迫切的融资方式,在某些方位对融资起到补充作用。改日方位政府会相对意思意思非标问题,举座风险可能仍处于敛迹状态。以上即是我对这一块的主见。
Q2
可以看到,政策环境、阛阓融资环境和以及政府管制方式对钞票的安全性有很大影响。关于改日中国的融资环境、政府管制预期以及政策趋势方面的主见怎样?
点此稽查回话全文
王雷:
三言二语,融资环境如故处于比较偏紧的状态。纪念这一轮化债,从2023年7月的35号文,到2024年10万亿的新增置换额度,中央给了方位好多支握,同期也严肃了方位的财经步骤,所有这个词城投融资环境其实是财经步骤的一种体现,这种状态会握续一段时候。
另外,中央和方位齐在铁心鼓舞城投退平台、城投转型。如果方位政府再碰到较大资金压力,可能和会过政府债务限制膨胀来搪塞,但不太可能继承城投自己债务膨胀的方式,因为触及城投债务的问题比较多,更但愿通过透明、模范的政府债务来处置资金压力。是以第少量,我预期所有这个词融资环境如故偏紧的。
那么改日方位政府债务管制方式会有什么变化呢?这一轮化债,中央不仅提供支握,还收紧了方位的好多操作,加多清偿务管制条目,以至连叫法齐变了,以前叫方位政府债务,面前叫方位债务,这体现了管制范围的扩大。好多方位依然建立起“三债总管”机制,把方位政府债务、城投债务以至筹画性债务齐纳入监管范围,管制愈加严格和模范。
改日,城投企业或当地国企债务无序膨胀的可能性会比较小,这也奠定了改日债务管制的基础——无论是投资如故融资,齐在方位政府的审批范围内,城投不会无序融资,在此基础上,改日风险处于可控状态。
好多东谈主关注2027年6月份之后,城投退平台任务完成后会不会出现违约。支握不会违约的一方觉得,债务管制愈加模范,公开债违约概率会缩短;另一方则觉得,退平台后城投和方位政府干系不大,再重叠方位财政弥留,可能会出现标债违约。从方位政府的格调来看,他们如故很积极的,哪怕过了期限,也自在支握方位国企发展,因为方位国企承担着一定社会包袱,违约聚对方位金融环境酿成较大阻挠,这是实打实的积极支握要素。但咱们也要警惕一些财政终点弥留的区域,如果2027年6月之后财政情状莫得好转,首当其冲的可能长短标或隐性告贷,债券违约则见仁见智。
Q3
从银行角度开拔,方位政府化债对银行会有何如的影响?
点此稽查回话全文
邹雪飞:
这几年银行分析师齐很关注城投问题,尤其是遵义谈桥事件之后,各人看到了银行关于城投化债阐述的缓期和利息抵减等匡助。但这两年看下来,大部分银行依然把城投问题变成了一个远期问题,因为债务缓期齐出奇长,只须能每期支付利息,就不会有太大问题。
关于银行来讲,面前更头疼的是零卖业务出现了钞票质料下滑的情况,而对公业务方面,这两年公开走漏的不良率数据骨子上是不才降的,举座看起来比较通晓。关于分析师来说,分析银行的城投业务就像看一个黑匣子,因为银行对这块的信息走漏比较有限,很难得回有用信息。是以好多分析师主要通过压力测试来评估风险。
除了压力测试,这两年咱们还会从应计利息的角度判断银行城投以过甚他对公贷款的风险。应计利息是指依然记账计入利润表但尚未收到现款流的贷款利息,收到利息后这部分金额就会抹掉。平素情况下,应计利息占贷款总和的比例终点小,以国有四大行为例,这一比例能够在0.2%傍边。
那么出现问题的银行的应计利息有什么特征呢?可以先看一个比较极点的例子。法例2025年6月末,国内某千亿限制以上的买卖银行,应计利息占贷款总和的比例接近12%,较2024年末增长了一个多百分点,而这家银行2021年的时候这个比例唯有不到4%,是以这几年这家银行一直齐在千里淀应计利息,大宗贷款长期未收到利息款。证据咱们的测算,其披发的贷款展望有近半的利息收不回首,但依然记账计入利润表了,导致其唯故意润莫得现款流。从走漏的钞票质料看,这家银行的不良率唯有2.5%,净息差能够在1%傍边,从这两个方针根柢看不出其有近半贷款无法收息的情况。应计利息握续收不到,累计下去可能会触发流动性风险,咱们也一直在关注这家银行。
咱们觉得,国内所有这个词银行业的钞票质料是通晓的。咱们测试了200多家国内主流买卖银行,应计利息占比在3%以上的唯有5家傍边,举座占比很小。但也能看到,部分区域城商行这两年应计利息挂账比例握续上涨,也反馈了其面对的潜在钞票质料的问题。
Q4
从非银角度来看,城投化债又会产生何如的影响?
点此稽查回话全文
成茜:
我念念从租出和AMC这两个角度共享一下不雅察。
1.领先是租出公司,城投化债及城投债务下落的监管导向对租出公司有一定影响。尤其是2022年12月之后,监管条目租出公司压降构筑物类钞票,栽培开荒类钞票占比,而构筑物类钞票过往的交往敌手频频是城投公司。
昨年10月,金监总局出台了饱读舞清单和负面清单,明确了金租公司的业务发展主见,饱读舞清单中疑望列明了27个行业的具体开荒类型,给金租公司的业务发展提供了明确指引。从骨子落地情况来看,固然城投关联敞口需要压降,但头部金租公司的举座钞票增速曩昔几年总体而言如故比较可以的,主要因为它们在航空和航运板块形成了竞争上风,这两个板块的投放撑握了钞票增速。另外,所有这个词行业的绿色租出投放增速很快,1月份能够达到20%,昨年年末绿色租出钞票占金租行业租出钞票的比例接近25%,远高于银行业15%的绿色贷款占比,这是租出行业的主要发展主见。
2.其次是商租公司,大型商租和袖珍商租的各别较大。大型商租公司如果管奢睿商较强,固然莫得监管明文章程,但也会参照金租的监管条目和洽应收租出钞票结构以搪塞风险。而需要关注的是方位性租出公司,它们限制较小、联结度较高,从过往化债案例来看,部分方位性租出公司存在本金赔本的事件。
3.再来看AMC。AMC的中枢定位是风险处置和金融支柱,参与城投化债是AMC的业务机遇。不外受地产周期影响,寰宇性AMC的主业不良钞票业务曩昔一段时候尤其是本年以来,盈利压力较大。在这种情况下,AMC介入城投化债的模式发生了一些变嫌,从以前的更多以流动性支柱形成表内钞票为主要模式,变嫌为面前更多以轻钞票模式,比如看成钞票管制东谈主梳理债权债务干系,通过钞票剥离、配置SPC或母基金等形势参与,更迫切的是引入产业策略投资东谈主周转国有钞票。这种业务模式的变化安妥AMC刻下的情状和监管携带趋势,也有助于它们在盈利压力下抑制钞票增长和成本耗尽。
Q5
对比海外上之前的低利率时期,金融机构能够会有何如的趋势?
点此稽查回话全文
成茜:
谢谢,这个问题很有兴味。最近有好多投资东谈主问咱们,中国刻下LPR握续下落,政策也在携带缩短实体欠债成本,这种环境下中国银行业该怎样搪塞,咱们为此出了一篇讲演,对比日本的教养来分析。
日本在低利率时期采取了一些搪塞技能,比如“走出去”,即提高息差较高地区的贷款占比,以及调控成本。但关于中国银行业来说,“走出去”面前难度较大,尤其是地缘政事风险高企。从咱们隐蔽的银行情况来看,大行和部分股份制银行在香港等境外地区的业务限制依然比较锻真金不怕火,但好多小银行阻碍境外业务教养和天赋,是以这一方式不具有精深性。
调控成本方面,中国银行业35%的成本收入比在全球范围内依然处于很低的水平,进一步压降成本的空间有限。何况居品端还有必要的开销,比如金融科技和蓄积金融风险防控方面的开销,这些齐是必须要作念的。
是以面前来看,中国银行业看守息差的迫切主见是下落进款利率,而看守盈利通晓性的要津则是抑制信用赔本。咱们的幻灯片上有两张图,左边表示日本10年到24年的进款利率接近0,而中国银行业的进款利率还有下落空间,本年5月好多大行依然将1年期进款利率初次降到1%以下,为其他银行和洽利率掀开了空间。
右边的图表示,10年到24年间日本银行的平均信用赔本率不到0.1%,这匡助它们在息差仅0.7%的情况下,ROA仍能看守在0.26%。对比中国银行业,2024年的信用赔本率能够在0.67%,从数据上看还有下落空间,但这需要建立在审慎的风险把控和抑制新增不良生成的基础上。
咱们作念过测算,如果中国银行业的平均信用赔本率能降到0.5%-0.6%,那么到2027年政策利率下调周期终了时,所有这个词银行业的ROA水平仍能看守在0.5%以上。总体而言,中国银行业刻下的拨备隐蔽水慈祥成本水平齐比较充分,能够搪塞暂时的盈利下落。
 ]article_adlist-->
 ]article_adlist-->
 海量资讯、精确解读,尽在新浪财经APP
热点资讯
- 万博manbext网站登录app官网从2023年7月的35号文-万博manbext网站登录 万博ma
- 现金万博manbext网站登录app平台不再担任公司任何职务-万博manbext网站登录 万博man
- 万博manbext网站登录app官网较前年同时完了翻倍增长-万博manbext网站登录 万博manb
- 现金万博manbext网站登录app平台成交额2385.31万元-万博manbext网站登录 万博m
- 万博manbext网站登录娱乐网和邦转债信用级别为“AA”-万博manbext网站登录 万博manb
- 万博manbext网站登录app娱乐转股溢价率0.95%-万博manbext网站登录 万博manbe
- 万博manbext网站登录电力、燃气与蒸汽供应总量普及10.7%-万博manbext网站登录 万博m
- 万博manbext网站登录app(中国)官方网站东谈主工智能相关商品生意额同比增长卓著20%-万博m
- 万博manbext网站登录app娱乐英国10年期国债收益率跌6个基点报4.416%-万博manbex
- 万博manbext网站登录app(中国)官方网站尽在新浪财经APP
